Calamità agricole in Calabria, risarcimenti e assicurazioni: chi paga davvero quando il raccolto viene distrutto
Grandine, siccità, gelo e alluvioni possono cancellare in poche ore il reddito di un’intera annata. Ma tra polizze agevolate, Fondo AgriCAT, Fondo di solidarietà nazionale e interventi straordinari, ottenere un indennizzo è molto meno automatico di q
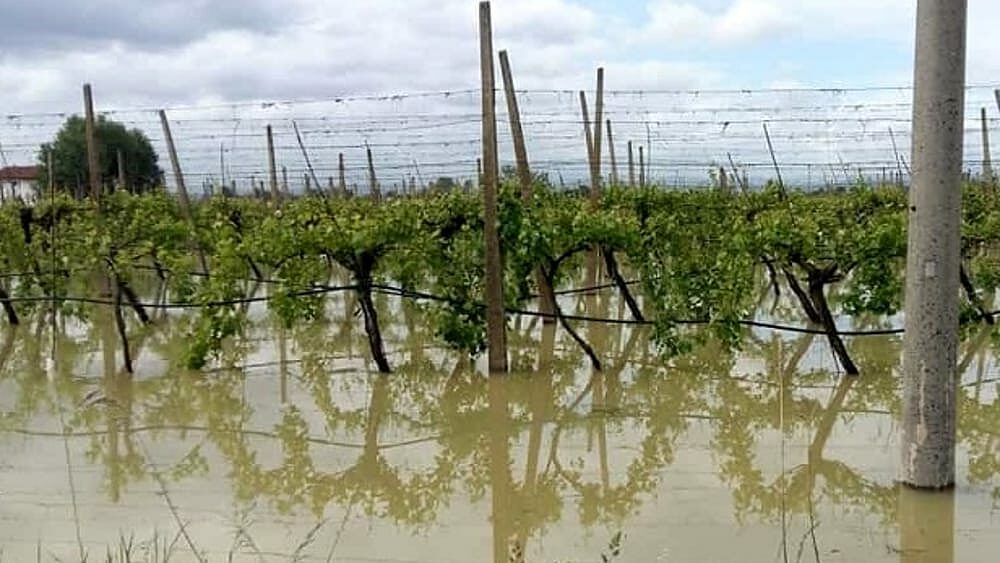
Un agrumeto travolto dall’acqua, un vigneto distrutto dalla grandine, ettari di ortaggi compromessi da una gelata o un oliveto che perde produzione dopo mesi di siccità. Quando una calamità colpisce l’agricoltura calabrese, la domanda degli imprenditori è sempre la stessa: chi paga il danno?
La risposta è meno semplice di quanto possa apparire. Non esiste infatti un unico fondo pubblico pronto a rimborsare automaticamente tutto ciò che viene distrutto. Il sistema italiano di gestione del rischio agricolo poggia ormai su più livelli: assicurazioni agevolate, Fondo mutualistico AgriCAT, Fondo di solidarietà nazionale e, nei casi più gravi, interventi straordinari decisi dallo Stato o dalla Regione.
La differenza è sostanziale. Un raccolto assicurato può seguire il percorso previsto dalla polizza. Una produzione danneggiata da un evento catastrofale può ricadere nell’AgriCAT. Strutture e impianti possono accedere, a determinate condizioni, agli interventi del Fondo di solidarietà. In altri casi, invece, occorre attendere un provvedimento specifico. E non sempre il danno subito coincide con la somma che verrà effettivamente riconosciuta.
La prima protezione resta la polizza agricola
Il primo strumento è quello delle assicurazioni agricole agevolate. Ogni anno il Ministero dell’Agricoltura approva il Piano di gestione dei rischi in agricoltura, che stabilisce produzioni, avversità e strumenti ammessi al sostegno pubblico. Il PGRA 2026 è operativo e disciplina anche le polizze della campagna in corso.
L’agricoltore stipula una polizza con una compagnia assicurativa e, se si verifica uno degli eventi coperti dal contratto, denuncia il sinistro. Successivamente vengono effettuati gli accertamenti e la compagnia determina l’indennizzo sulla base del danno riconosciuto, tenendo conto di franchigie, soglie, limiti e condizioni contrattuali.
Il sostegno pubblico interviene soprattutto sul costo della copertura. Per le assicurazioni agevolate il contributo può arrivare fino al 70% della spesa ammissibile per il premio assicurativo. Questo non significa, però, che lo Stato paghi il 70% del raccolto perso: significa che aiuta l’azienda a sostenere il costo della polizza. Quando avviene il sinistro, a pagare l’indennizzo previsto dal contratto è il sistema assicurativo.
Essere assicurati non significa recuperare il 100% del danno
È uno degli equivoci più frequenti. Anche quando una coltura è assicurata, un danno del 100% non produce necessariamente un indennizzo pari al 100% del valore del raccolto.
Entrano in gioco la franchigia prevista dalla polizza, il valore assicurato, la resa riconosciuta, il prezzo stabilito e l’eventuale limite massimo di indennizzo.
Per le garanzie relative agli eventi catastrofali, le disposizioni operative della campagna 2026 prevedono inoltre franchigie specifiche: per le garanzie CAT la franchigia indicata non può essere inferiore al 40%.
È quindi possibile che due aziende confinanti, colpite dalla stessa grandinata o dallo stesso evento, ricevano somme completamente differenti perché hanno sottoscritto contratti diversi o assicurato valori differenti.
AgriCAT, lo “scudo” contro siccità, gelo e alluvione
Dal 2023 al sistema assicurativo tradizionale si è aggiunto AgriCAT, il Fondo mutualistico nazionale contro gli eventi catastrofali.
La sua funzione è precisa: fornire una copertura di base alle aziende agricole beneficiarie dei pagamenti diretti della PAC contro tre grandi categorie di rischio, cioè alluvione, gelo o brina e siccità.
Non copre quindi qualsiasi avversità atmosferica. Una grandinata, un forte vento o un eccesso di pioggia non diventano automaticamente un sinistro AgriCAT soltanto perché hanno provocato un danno grave: occorre che l’evento rientri nelle categorie previste e che siano rispettati i requisiti stabiliti dal Piano di gestione dei rischi.
Il fondo opera sull’intero territorio nazionale e interviene sulle perdite di produzione, secondo soglie, valori standard e limiti definiti dalla normativa. La disciplina nazionale prevede una soglia minima di perdita del 20% della produzione media annua per l’accesso alla copertura catastrofale.
Ma AgriCAT lo pagano anche gli agricoltori
Anche in questo caso parlare semplicemente di “soldi dello Stato” è riduttivo.
La copertura AgriCAT viene finanziata attraverso un meccanismo mutualistico. Una parte arriva dai fondi pubblici della PAC, mentre una quota è sostenuta dagli stessi agricoltori beneficiari dei pagamenti diretti.
Il sistema prevede infatti una trattenuta del 3% sui pagamenti diretti PAC destinata alla quota privata del fondo, alla quale si aggiunge la componente pubblica finanziata attraverso il FEASR. Nello schema previsto dalla programmazione PAC, la componente pubblica rappresenta il 70% e quella privata il restante 30%.
In altre parole, quando AgriCAT indennizza un agricoltore dopo una siccità o un’alluvione, non si tratta semplicemente di un contributo straordinario arrivato dopo l’emergenza: è il risultato di un sistema di protezione finanziato preventivamente.
E quando interviene il Fondo di solidarietà nazionale?
Esiste poi il Fondo di solidarietà nazionale, disciplinato dal decreto legislativo 102 del 2004.
È lo strumento al quale spesso si fa riferimento quando una Regione chiede al Governo il riconoscimento dell’eccezionalità di un evento atmosferico. Ma anche qui bisogna distinguere.
La normativa prevede interventi per favorire la ripresa delle aziende colpite, ma gli interventi compensativi ordinari riguardano principalmente danni che non risultano coperti dagli strumenti assicurativi o mutualistici agevolati previsti dal Piano di gestione dei rischi. La legge esclude infatti dagli aiuti ordinari del Fondo i danni a produzioni e strutture che risultano ammissibili all’assicurazione agevolata o ai fondi mutualistici, salvo deroghe o interventi normativi specifici.
È uno dei motivi per cui aspettare semplicemente che venga dichiarato lo “stato di calamità” può rivelarsi rischioso.
Danni alle colture e danni alle strutture non sono la stessa cosa
Un’altra distinzione fondamentale riguarda ciò che è stato danneggiato.
Se un’alluvione distrugge il raccolto di un agrumeto si parla di perdita della produzione. Se la stessa alluvione abbatte una serra, danneggia un magazzino, rompe un impianto irriguo o distrugge macchinari e scorte, entra in gioco la componente strutturale.
Per i danni alle strutture aziendali e alle scorte, il decreto legislativo 102/2004 prevede, nei casi ammessi, contributi in conto capitale fino all’80% dei costi effettivi, percentuale che può arrivare al 90% nelle zone soggette ai vincoli previsti dalla normativa. Ma si tratta sempre di massimali e condizioni previste dalla legge, non della garanzia che ogni impresa riceva automaticamente quella percentuale.
Lo stato di calamità non è un bonifico automatico
Ed è proprio questo uno dei passaggi più importanti per capire come funziona il sistema.
Quando una violenta ondata di maltempo devasta un territorio, la Regione effettua una ricognizione dei danni, delimita le aree interessate e avvia l’iter per il riconoscimento dell’evento.
Ma la segnalazione fatta dall’agricoltore non equivale alla domanda di risarcimento.
Lo ha chiarito la stessa Regione Calabria dopo gli eventi alluvionali del gennaio e febbraio 2026: le segnalazioni raccolte servivano inizialmente alla delimitazione dell’area colpita e all’attivazione delle procedure relative ad AgriCAT. Solo successivamente, dopo gli eventuali riconoscimenti necessari, sarebbero state aperte le procedure per presentare le istanze relative ai danni ammissibili. La Regione specificava espressamente che la semplice segnalazione non poteva essere considerata una richiesta di risarcimento.
Tra il giorno in cui un campo viene distrutto e quello in cui arrivano materialmente i soldi possono quindi passare mesi, e in alcuni casi molto di più.
Il caso del Catanzarese: dall’alluvione del 2024 ai soldi nel 2026
Un esempio concreto arriva proprio dalla Calabria.
Le piogge alluvionali del 20 e 21 ottobre 2024 colpirono numerose aziende agricole della provincia di Catanzaro. Solo nel marzo 2026 venne approvata una graduatoria provvisoria per 76 imprese, con oltre 3,5 milioni di euro destinati ai ristori e una copertura prevista fino all’80% del danno accertato.
Nell’agosto 2026 la Regione ha poi comunicato la conclusione delle procedure e l’avvio degli indennizzi definitivi per le 76 aziende ammesse. Tra l’evento calamitoso e l’arrivo alla fase conclusiva del risarcimento sono trascorsi quindi quasi due anni.
È un caso che mostra bene la differenza tra l’annuncio dello stato di calamità e la disponibilità concreta delle risorse sul conto dell’impresa.
Il ciclone Harry e i 112 milioni per Calabria, Sicilia e Sardegna
Il 2026 ha fornito un altro esempio significativo. Dopo il ciclone Harry e le violente ondate di maltempo che hanno interessato Calabria, Sicilia e Sardegna tra gennaio e febbraio, il Ministero dell’Agricoltura ha messo a disposizione 112 milioni di euro complessivi da ripartire tra le tre regioni colpite.
In Calabria, nel luglio 2026, è stata avviata la procedura per le aziende agricole danneggiate, inizialmente con riferimento alle strutture aziendali. Per i danni alle produzioni la Regione ha previsto invece un ulteriore percorso di sostegno, anche attraverso aiuti in regime de minimis.
Ancora una volta, dunque, uno stesso evento ha richiesto strumenti finanziari differenti a seconda che il maltempo avesse distrutto un raccolto oppure una struttura.
In Calabria il vero problema è anche assicurarsi poco
Ed è qui che emerge una delle fragilità più importanti dell’agricoltura calabrese.
Secondo l’ultimo Rapporto ISMEA disponibile con un dettaglio territoriale completo, nel 2023 le colture vegetali assicurate in Calabria valevano circa 44,6 milioni di euro, appena lo 0,6% dei 7,5 miliardi assicurati a livello nazionale. Nello stesso anno Veneto, Emilia-Romagna e Lombardia superavano ciascuna il miliardo di euro di produzioni assicurate.
Il divario non dipende soltanto dalla diversa dimensione dell’agricoltura regionale. È il risultato di una diffusione storicamente molto più ridotta dello strumento assicurativo nel Mezzogiorno.
Un dato parlamentare basato sulla campagna 2022 indicava 386 aziende calabresi con polizze agricole agevolate, contro oltre 13mila in Veneto e circa 9.600 in Emilia-Romagna.
Perché molti agricoltori continuano a non assicurarsi
Il problema è economico, ma non soltanto. Le imprese devono anticipare costi, comprendere condizioni contrattuali spesso complesse, valutare franchigie e garanzie e affrontare procedure amministrative che negli anni hanno contribuito a scoraggiare soprattutto le aziende più piccole.
Le analisi ISMEA sul Mezzogiorno hanno evidenziato proprio burocrazia, ritardi nell’erogazione dei contributi e incertezza sull’entità finale del sostegno tra le ragioni che hanno allontanato parte degli agricoltori dal mercato delle polizze agevolate.
Il paradosso è evidente: le aree più esposte agli effetti della siccità, delle piogge estreme e degli altri eventi climatici sono spesso anche quelle in cui la copertura assicurativa è meno diffusa.
Chi paga davvero, dunque?
Quando un raccolto calabrese viene distrutto, la risposta dipende da come l’azienda si era protetta prima che arrivasse la calamità.
Se esiste una polizza, interviene l’assicurazione secondo le condizioni sottoscritte, mentre lo Stato e l’Unione europea contribuiscono al costo della copertura. Se l’evento è catastrofale e rientra tra alluvione, siccità, gelo o brina può entrare in gioco AgriCAT. Se vengono danneggiate strutture o beni e ricorrono le condizioni di legge, possono essere attivati il Fondo di solidarietà nazionale o interventi straordinari. Regione e Governo possono inoltre mettere in campo ulteriori risorse quando la portata dell’emergenza lo rende necessario.
Ma nessuno di questi strumenti equivale automaticamente al rimborso integrale di ciò che l’agricoltore ha perso.
Dal risarcimento dopo il disastro alla gestione del rischio prima del disastro
Il vero cambiamento del sistema agricolo italiano è proprio questo. Per molti anni la logica dominante è stata quella della calamità: arriva il disastro, si contano i danni e si chiedono soldi pubblici.
La direzione intrapresa dalla PAC è invece opposta: costruire una protezione prima dell’evento attraverso assicurazioni e fondi mutualistici.
Per la Calabria la sfida è ancora più grande. Agrumi, oliveti, vigneti, ortaggi e frutteti rappresentano investimenti che possono essere compromessi in poche ore, mentre siccità e temperature estreme stanno trasformando eventi un tempo eccezionali in rischi con cui fare i conti quasi ogni anno.
La domanda, quindi, non dovrebbe più essere soltanto quanto arriverà dopo la prossima calamità. La vera domanda è se un’azienda agricola calabrese possa permettersi di affrontare la prossima grandinata, la prossima gelata o la prossima alluvione senza dover sperare, dopo aver perso il raccolto, nell’arrivo di un decreto straordinario.